
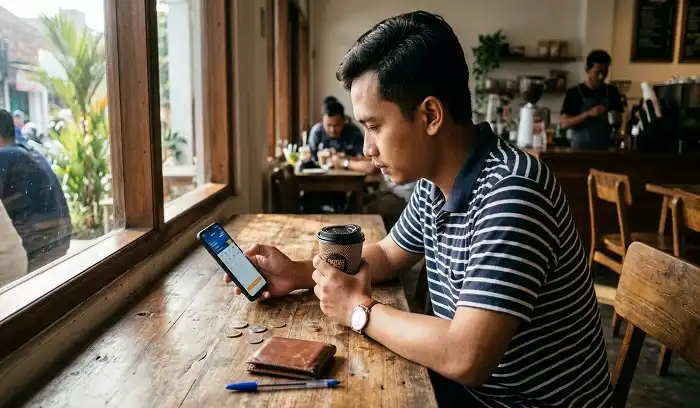

Pernahkah Anda merasa gaji atau pendapatan bulanan cepat sekali menipis, padahal merasa tidak membeli barang-barang mahal? Jika pernah, kemungkinan besar keuangan Anda sedang tergerus oleh fenomena yang dikenal dengan istilah *microspending*.
Meskipun nominalnya terlihat sepele—hanya belasan atau puluhan ribu rupiah sekali transaksi—kebiasaan ini bisa menjadi “kebocoran halus” yang cukup dahsyat bagi kas bulanan jika dibiarkan tanpa kendali.
Apa Itu Microspending?
*Microspending* adalah kebiasaan mengeluarkan uang dalam jumlah kecil secara berulang atau terus-menerus untuk pembelian implusif dan kebutuhan sekunder harian.
Karena nominal tiap transaksinya tergolong rendah, otak kita cenderung menganggap pengeluaran tersebut “aman” dan tidak berdampak besar pada tabungan. Padahal, ketika akumulasi dari transaksi-transaksi kecil ini dijumlahkan di akhir bulan, totalnya bisa mengejutkan.
Contoh Bentuk Microspending Harian
Kebiasaan *microspending* sangat dekat dengan gaya hidup modern saat ini. Beberapa contoh umum yang sering tidak disadari antara lain:
- Kopi Kekinian atau Boba Harian: Membeli kopi seharga Rp20.000–Rp30.000 setiap hari kerja. Dalam sebulan (20 hari kerja), pengeluaran ini mencapai Rp400.000 hingga Rp600.000.
- Biaya Ongkir dan Layanan Aplikasi Digital: Sering memesan makanan atau barang online secara terpisah-pisah sehingga akumulasi biaya pengiriman (ongkir) dan biaya jasa platform membengkak.
- Langganan Layanan Streaming yang Jarang Dipakai: Membayar aplikasi musik, film, atau fitur premium bulanan yang sebenarnya jarang diakses.
- Jajan Camilan Kecil di Kasir Minimarket: Membeli permen, cokelat, atau minuman dingin secara impulsif saat mengantre di kasir.
- Top-Up atau Pembelian Fitur dalam Game (In-Game Purchases): Mengeluarkan uang Rp10.000 hingga Rp50.000 untuk membeli item game secara berkala.
Dampak Microspending pada Kesehatan Finansial
- Mengurangi Porsi Tabungan dan Investasi: Uang yang seharusnya bisa dialokasikan ke dana darurat atau instrumen investasi justru habis untuk konsumsi harian yang sifatnya temporer.
- Menimbulkan Illusion of Solvency: Merasa memiliki keuangan yang aman hanya karena tidak pernah membeli barang mewah, padahal akumulasi pengeluaran harian tetap tinggi.
- Penyebab Utama Arus Kas (Cash Flow) Bocor: Sering kali membuat seseorang bingung ke mana perginya uang gajian di akhir bulan akibat tidak tercatatnya pengeluaran-pengeluaran kecil tersebut.
Strategi Praktis Mengendalikan Microspending
Memangkas *microspending* bukan berarti Anda harus hidup terlalu hemat hingga merasa terkekang. Kuncinya adalah menciptakan kesadaran (*awareness*) dan kontrol yang seimbang:
1. Lakukan Evaluasi dan Catat Setiap Transaksi
Cobalah mencatat seluruh pengeluaran tanpa terkecuali selama satu bulan, termasuk jajanan terkecil sekalipun. Menggunakan aplikasi pencatat keuangan atau e-wallet statement akan sangat membantu melihat total nominal yang keluar.
2. Terapkan Anggaran Khusus “Uang Jajan”
Batasi pengeluaran impulsif dengan mengalokasikan anggaran khusus di awal bulan (misalnya 5-10% dari pendapatan). Jika kuota anggaran jajan tersebut sudah habis, disiplinkan diri untuk tidak menambahnya lagi hingga bulan depan.
3. Evaluasi Layanan Berlangganan (Subscription)
Cek ulang aplikasi atau media streaming yang Anda berlangganan. *Unsubscribe* atau jeda paket pada layanan yang tidak aktif Anda gunakan dalam satu bulan terakhir.
4. Beri Jeda Sebelum Membeli (Aturan 24 Jam)
Saat dorongan untuk membeli jajanan atau barang kecil muncul, tunda keputusan tersebut selama 24 jam. Sering kali, dorongan impulsif tersebut hilang dengan sendirinya setelah pikiran kembali tenang.
Dengan mengenali dan mengelola microspending secara bijak, Anda bisa mengamankan arus kas bulanan serta mengalihkan dana tersebut untuk tujuan finansial jangka panjang yang lebih bernilai.
Faktor Psikologis di Balik Dorongan Microspending
Secara psikologis, dorongan untuk melakukan *microspending* sangat erat kaitannya dengan fenomena *dopamine hit* atau kepuasan instan. Saat kita membeli segelas kopi favorit atau camilan manis di tengah tumpukan pekerjaan, otak melepaskan hormon dopamin yang menciptakan rasa nyaman dan lega seketika. Pembelian-pembelian kecil ini sering kali dijadikan sebagai mekanisme pelarian (*coping mechanism*) dari stres, rasa bosan, atau kelelahan mental setelah beraktivitas seharian.
Sayangnya, rasa puas tersebut hanya bertahan sesaat. Begitu efeknya hilang, keinginan untuk mengulangi sensasi yang sama akan muncul kembali di hari berikutnya. Karena nominal uang yang dikeluarkan terasa relatif kecil, pemicu stres finansial tidak langsung terasa saat itu juga. Tanpa kesadaran emosional yang baik, transaksi kecil ini lambat laun berubah menjadi pola kebiasaan otomatis yang sulit dihentikan.
Peran Kemudahan Pembayaran Digital dan E-Wallet
Pesatnya perkembangan teknologi finansial seperti *e-wallet*, fitur *quick response code* (QRIS), hingga *one-click payment* turut mengakselerasi maraknya *microspending*. Di masa lalu, ketika transaksi masih mengandalkan uang tunai, ada efek psikologis yang dinamakan *pain of paying*—rasa berat saat melihat dan menyerahkan lembaran uang kertas secara fisik dari dompet.
Sistem pembayaran digital berhasil mengeliminasi rasa “sakit” tersebut. Hanya dengan memindai kode QR atau menekan satu tombol di layar ponsel, transaksi selesai dalam hitungan detik. Ketika proses pembayaran dibuat semakin mulus dan tanpa hambatan, gesekan psikologis untuk berpikir ulang sebelum berbelanja menjadi hilang, sehingga pintu pengeluaran impulsif terbuka semakin lebar.
Strategi Marketing Digital yang Memicu Pembelian Kecil
Pelaku industri dan *marketer* digital sangat memahami psikologi konsumen terkait pengeluaran nominal kecil. Mereka merancang berbagai strategi promosi yang sengaja membidik transaksi mikro agar konsumen tidak merasa sedang menghabiskan banyak uang. Mulai dari penawaran *flash sale* barang murah, paket bundling, hingga promosi bebas ongkos kirim dengan syarat minimum belanja yang sedikit lebih tinggi dari kebutuhan awal.
Selain itu, algoritma media sosial dan aplikasi belanja online terus mempelajari preferensi serta kebiasaan harian Anda. Melalui notifikasi yang dipersonalisasi—seperti ucapan “Diskon Jam Makan Siang” atau “Voucher Kopi Hari Ini”—aplikasi secara halus membujuk Anda untuk terus melakukan *checkout* tanpa sempat mempertimbangkan apakah pembelian tersebut benar-benar dibutuhkan.
Perbedaan Antara Microspending dan Keinginan wajar (Self-Reward)
Sering kali timbul pertanyaan: apakah membeli kopi atau jajanan kesukaan tidak boleh dilakukan sama sekali? Tentu saja boleh. Perlu dibedakan secara tegas antara *microspending* yang tidak terencana dengan *self-reward* atau konsumsi wajar yang sudah dianggarkan sejak awal. *Self-reward* adalah bentuk apresiasi diri yang terukur, disengaja, dan memiliki batas anggaran yang jelas dalam perencanaan keuangan.
Sebaliknya, *microspending* ditandai oleh ketidakterencanaan, frekuensi yang terlalu sering, serta ketiadaan batas nominal yang tegas. Ketika aksi memanjakan diri dilakukan hampir setiap hari tanpa pencatatan, fungsinya bukan lagi sebagai penghargaan istimewa atas pencapaian tertentu, melainkan sudah bergeser menjadi kebocoran anggaran yang menyamar sebagai alibi apresiasi diri.
Dampak Kumulatif Microspending Terhadap Target Keuangan Jangka Panjang
Untuk memahami besarnya dampak pengeluaran mikro, mari kita cermati hitungan matematis sederhananya. Jika dalam sehari Anda menghabiskan Rp35.000 untuk hal-hal kecil yang tidak mendesak, dalam setahun akumulasinya mencapai lebih dari Rp12,7 juta. Angka ini bukanlah jumlah yang sedikit untuk ukuran dana tunai harian.
Bayangkan jika potensi dana belasan juta rupiah tersebut dialihkan secara konsisten ke instrumen investasi berimbal hasil stabil atau disimpan sebagai dana darurat. Jumlah tersebut sudah lebih dari cukup untuk membayar premi asuransi tahunan, menambah saldo tabungan DP rumah, ataupun menjadi modal awal untuk memulai usaha sampingan yang produktif.
Menerapkan Metode Latte Factor untuk Melacak Kebocoran Keuangan
Konsep pengelolaan *microspending* sangat populer dengan istilah *Latte Factor*, sebuah pendekatan finansial yang dipopulerkan oleh pakar keuangan David Bach. Istilah ini merujuk pada pengeluaran-pengeluaran sepele harian—seperti segelas kopi *latte*—yang jika dieliminasi atau dikurangi dapat membebaskan sejumlah besar dana untuk ditabung.
Langkah awal menerapkan metode ini adalah dengan mencatat pengeluaran harian selama 14 hingga 30 hari berturut-turut tanpa ada yang terlewat. Setelah data terkumpul, kategorikan mana pengeluaran mendasar dan mana yang termasuk *Latte Factor*. Dengan melihat angka agregatnya secara langsung di atas kertas, Anda akan memiliki perspektif baru yang lebih objektif terhadap kebiasaan belanja harian Anda.
Teknik Budgeting Kategori Khusus (Enveloping System Digital)
Salah satu metode paling ampuh untuk menaklukkan *microspending* tanpa merasa tertekan adalah menerapkan sistem pos anggaran khusus atau *enveloping system*. Dalam era digital, metode ini bisa diterapkan dengan memanfaatkan fitur *pocket* atau dompet terpisah pada aplikasi perbankan digital.
Tentukan batas maksimal uang “jajan” atau pengeluaran bebas dalam satu bulan, misalnya Rp500.000, lalu pindahkan saldo tersebut ke rekening atau *e-wallet* khusus jajan di awal bulan. Semua transaksi impulsif wajib menggunakan saldo dari pos tersebut. Jika saldo di pos jajan sudah habis sebelum akhir bulan, Anda harus disiplin untuk tidak mengambil dana dari pos kebutuhan pokok hingga periode berikutnya.
Trik Membangun Kebiasaan Baru yang Lebih Hemat (Habit Stacking)
Menghentikan kebiasaan lama secara mendadak sering kali memicu rasa frustrasi dan kegagalan di tengah jalan. Solusi yang lebih berkelanjutan adalah melakukan substitusi atau merubah kebiasaan secara bertahap (*habit stacking*). Alih-alih melarang diri sendiri minum kopi sama sekali, Anda bisa mulai dengan membawa kopi buatan rumah sendiri selama 3-4 hari dalam seminggu.
Begitu pula dengan urusan makan siang atau transportasi. Menyiapkan bekal dari rumah beberapa kali seminggu tidak hanya memangkas biaya makanan, tetapi juga menghemat akumulasi biaya jasa aplikasi dan ongkos kirim. Kebiasaan-kebiasaan kecil yang positif ini jika dilakukan secara konsisten akan membentuk pola hidup baru yang jauh lebih hemat dan teratur.
Mengedukasi Keluarga dan Lingkungan Sekitar
Gaya hidup dan pengeluaran harian sangat dipengaruhi oleh lingkungan sosial, baik teman kantor maupun anggota keluarga. Sering kali dorongan *microspending* muncul karena ajakan makan luar bersama, memesan minuman secara kolektif di jam kerja, atau kebiasaan jajan anak yang tidak dibatasi. Oleh karena itu, penting untuk membangun komunikasi yang terbuka terkait komitmen finansial ini.
Anda bisa mengajak rekan kerja atau pasangan untuk bersama-sama menerapkan gaya hidup yang lebih bijak. Misalnya dengan menyepakati hari membawa bekal bersama di kantor atau menetapkan batasan jajan mingguan bagi keluarga. Ketika orang-orang terdekat memiliki pemahaman dan semangat yang sama, menjaga konsistensi keuangan akan terasa jauh lebih ringan dan menyenangkan.
Menjaga Kesehatan Mental dan Keseimbangan Finansial
Pada akhirnya, mengendalikan *microspending* bukanlah tentang hidup sengsara atau mematikan seluruh kenyamanan hidup demi menabung setiap rupiah. Keuangan yang sehat adalah keuangan yang seimbang—mampu memenuhi kebutuhan hari ini sekaligus mengamankan kepastian masa depan.
Tujuan utama dari mengelola pengeluaran mikro adalah mengembalikan kendali penuh atas keputusan finansial Anda. Dengan memangkas pengeluaran yang tidak memberikan nilai tambah jangka panjang, Anda justru memiliki keleluasaan lebih besar untuk mengalokasikan uang pada hal-hal yang benar-benar bermakna, seperti kesehatan, pendidikan, pengalaman berharga bersama keluarga, dan kedamaian pikiran di masa depan.
Kesimpulan:
- Microspending adalah pengeluaran-pengeluaran kecil harian yang sering kali tidak disadari, seperti jajan kopi, biaya pengiriman (ongkir), hingga layanan berlangganan yang jarang digunakan. Meskipun nominalnya terlihat sepele, akumulasi pengeluaran ini dapat secara signifikan menggerus kas bulanan dan merusak target keuangan jangka panjang.
- Kebiasaan ini dipicu oleh dorongan psikologis untuk mendapatkan kepuasan instan (dopamine hit), kemudahan sistem pembayaran digital (e-wallet & QRIS), serta strategi pemasaran digital yang agresif.
- Untuk mengatasinya tanpa perlu mengorbankan kenyamanan secara ekstrem, Anda dapat menerapkan beberapa langkah praktis:
- Mencatat & Evaluasi: Melacak setiap transaksi kecil secara berkala menggunakan metode Latte Factor.
- Penganggaran Terpisah: Membatasi uang jajan dengan sistem pos anggaran khusus (enveloping system digital).
- Aturan Jeda 24 Jam: Memberi waktu berpikir sebelum melakukan pembelian impulsif.
- Substitusi Bertahap: Membangun kebiasaan baru yang lebih hemat (seperti membawa bekal atau kopi buatan rumah).
Dengan mengendalikan microspending, Anda dapat menghentikan kebocoran halus pada arus kas dan mengalihkan dana tersebut ke pos yang lebih bermanfaat, seperti dana darurat, asuransi, maupun investasi masa depan.

